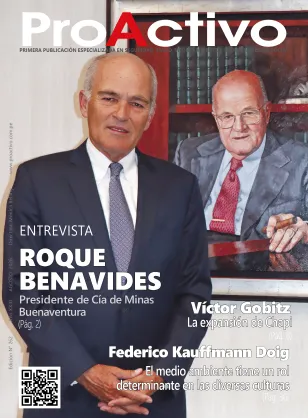
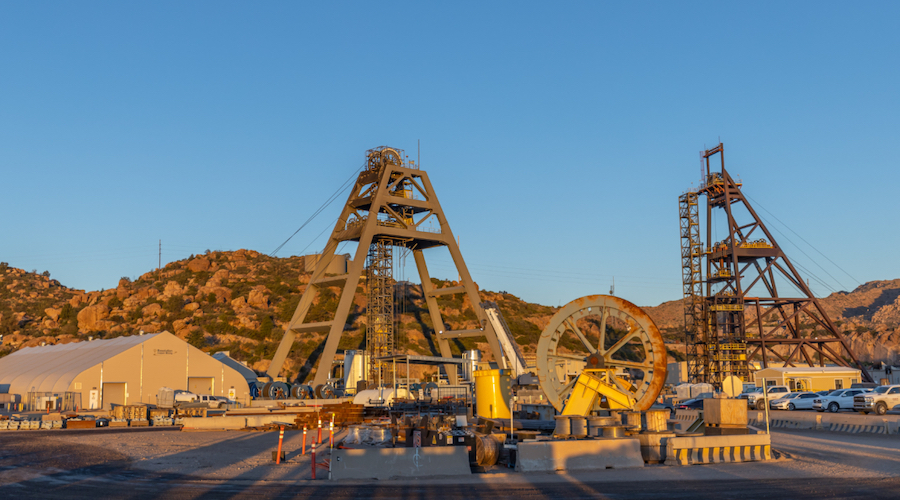
Foto: Compañía de Minas Buenaventura
Compañía de Minas Buenaventura cerró el tercer trimestre de 2026 con una utilidad neta de US$ 268.4 millones, un salto notable frente a los US$ 179.0 millones del mismo periodo del año anterior. En los nueve meses acumulados, la ganancia llegó a US$ 825.4 millones, casi el doble de los US$ 424.2 millones reportados en 2025. El impulso vino de precios más altos para el oro, la plata, el zinc y el cobre, combinados con un mayor volumen vendido de cobre procedente de El Brocal.
Las ventas netas del trimestre alcanzaron los US$ 545.3 millones, un 27% más que los US$ 431.0 millones del 3T25. El EBITDA de las operaciones directas fue de US$ 261.2 millones, comparado con US$ 195.3 millones un año antes. En el acumulado de nueve meses, este indicador se disparó a US$ 882.0 millones desde los US$ 434.1 millones del 9M25. La compañía también registró un ajuste negativo de precios provisionales de US$ 7.1 millones, compuesto por una corrección a la baja de US$ 26.8 millones por liquidaciones de periodos previos, compensada en parte por un aumento de US$ 19.7 millones en el valor razonable de las cuentas por cobrar.
El desempeño operativo mostró contrastes. La producción de cobre de las operaciones directas subió un 7%, impulsada por un mayor tonelaje procesado en El Brocal, que al cierre del trimestre alcanzó un ritmo de 13,500 toneladas por día. La producción de oro de las operaciones directas cayó un 6%, aunque si se incluyen las compañías asociadas, el oro atribuible aumentó un 7%, gracias a que Coimolache operó a plena capacidad durante todo el trimestre. La plata, en cambio, retrocedió un 21% debido a las menores leyes previstas en Yumpag. El plomo y el zinc también bajaron, un 12% y un 1%, respectivamente, por menores leyes en Uchucchacua.
San Gabriel sigue siendo el punto de atención. Durante la mayor parte del trimestre, el procesamiento estuvo limitado mientras se completaba la primera fase del reforzamiento del sistema de filtración de relaves. La planta reinició operaciones en la última semana de septiembre y alcanzó unas 1,300 toneladas por día al cierre del periodo. Las labores mineras no se detuvieron: al contrario, continuaron a un ritmo estable de 1,700 toneladas por día y dejaron un stock de mineral en cancha de aproximadamente 100,000 toneladas. La producción de oro de San Gabriel en el trimestre fue de apenas 599 onzas, y la compañía ya revisó a la baja su proyección de producción para 2026. Los trabajos de reforzamiento continuarán de forma escalonada, un filtro a la vez, durante los próximos seis meses, con la meta de resolver esta restricción en el primer semestre de 2027.
El Brocal aportó 13,534 toneladas de cobre, un 7% más, aunque su producción de plata cayó un 37% porque el 3T25 tuvo una base de comparación alta, con mineral en cancha de mayor contenido de metales preciosos. El cash cost del cobre subió a US$ 5,474 por tonelada métrica, desde US$ 5,273, por mayores costos operativos, más consumo de cemento para el manejo de relaves y la transición hacia equipos operados directamente por la empresa.
Coimolache fue otro de los motores del trimestre. Su producción de oro se incrementó un 70% y la de plata un 65%, precisamente porque el 3T26 reflejó un trimestre completo a plena capacidad, mientras que en 2025 la operación a full solo se dio en septiembre. El cash cost del oro en esta unidad bajó a US$ 1,103 por onza, desde US$ 1,405, gracias a una mayor producción pagable y a mejores créditos por subproductos.
Julcani mostró un comportamiento mixto. La producción de plata cayó un 20% por una menor contribución de zonas con alto contenido de plata, pero la de oro subió un 52% por el efecto contrario: zonas con mayor ley de oro. Eso llevó el cash cost de la plata a terreno negativo, a US$ -0.35 por onza, desde US$ 13.86, porque los créditos por subproductos compensaron con creces los costos operativos. Tambomayo, en cambio, vio caer su producción de oro un 19% y la de plata un 52% por un menor tonelaje procesado, en línea con los niveles de actividad planificados, y su cash cost del oro subió a US$ 1,550 por onza. Orcopampa también sintió el impacto de menores leyes: su producción de oro bajó un 7% y el cash cost escaló a US$ 2,329 por onza por mayores costos de desarrollo y sostenimiento.
La participación en asociadas sumó US$ 134.2 millones en el trimestre, frente a US$ 71.1 millones del 3T25. Cerro Verde fue el principal contribuyente, con US$ 119.5 millones, casi el doble que los US$ 63.2 millones del año anterior. La mina reportó una utilidad neta de US$ 608.0 millones en el trimestre, impulsada por un precio promedio realizado de cobre de US$ 6.55 por libra, frente a US$ 4.60 por libra en el 3T25, y un precio de molibdeno de US$ 31.24 por libra, desde US$ 22.63. Sin embargo, su producción de cobre atribuible a Buenaventura fue de 19,446 toneladas métricas, ligeramente por debajo de las 20,257 del año anterior. Un dato externo reciente confirma que Cerro Verde redujo su producción de cobre un 3.9% en el trimestre, una tendencia que también se observa en el acumulado del año, con una caída del 3.5%. Coimolache, por su parte, reportó una utilidad neta de US$ 37.5 millones, frente a US$ 20.5 millones en el 3T25.
La posición financiera sigue siendo sólida. Al 30 de septiembre, la caja de Buenaventura llegó a US$ 1,000.6 millones y la compañía mantuvo una posición de caja neta de US$ 307.3 millones, con un ratio de apalancamiento negativo de 0.25x. El directorio aprobó un dividendo de US$ 0.5508 por acción y ADS. El CAPEX del trimestre fue de US$ 97.4 millones, por debajo de los US$ 130.7 millones del 3T25, con desembolsos concentrados en San Gabriel (US$ 43.9 millones), El Brocal (US$ 24.7 millones) y Uchucchacua-Yumpag (US$ 18.5 millones).
El gasto por impuesto a las ganancias aumentó en US$ 41.8 millones frente al 3T25, como consecuencia de una mayor base imponible en la compañía y sus subsidiarias, empujada por los mayores precios de los metales. En el frente cambiario, el grupo reconoció una pérdida por diferencia de cambio de US$ 4.6 millones, frente a una ganancia de US$ 11.6 millones en el mismo periodo de 2025, originada principalmente por la cuenta por cobrar de reclamos tributarios.

Email: [email protected]
Deja una respuesta