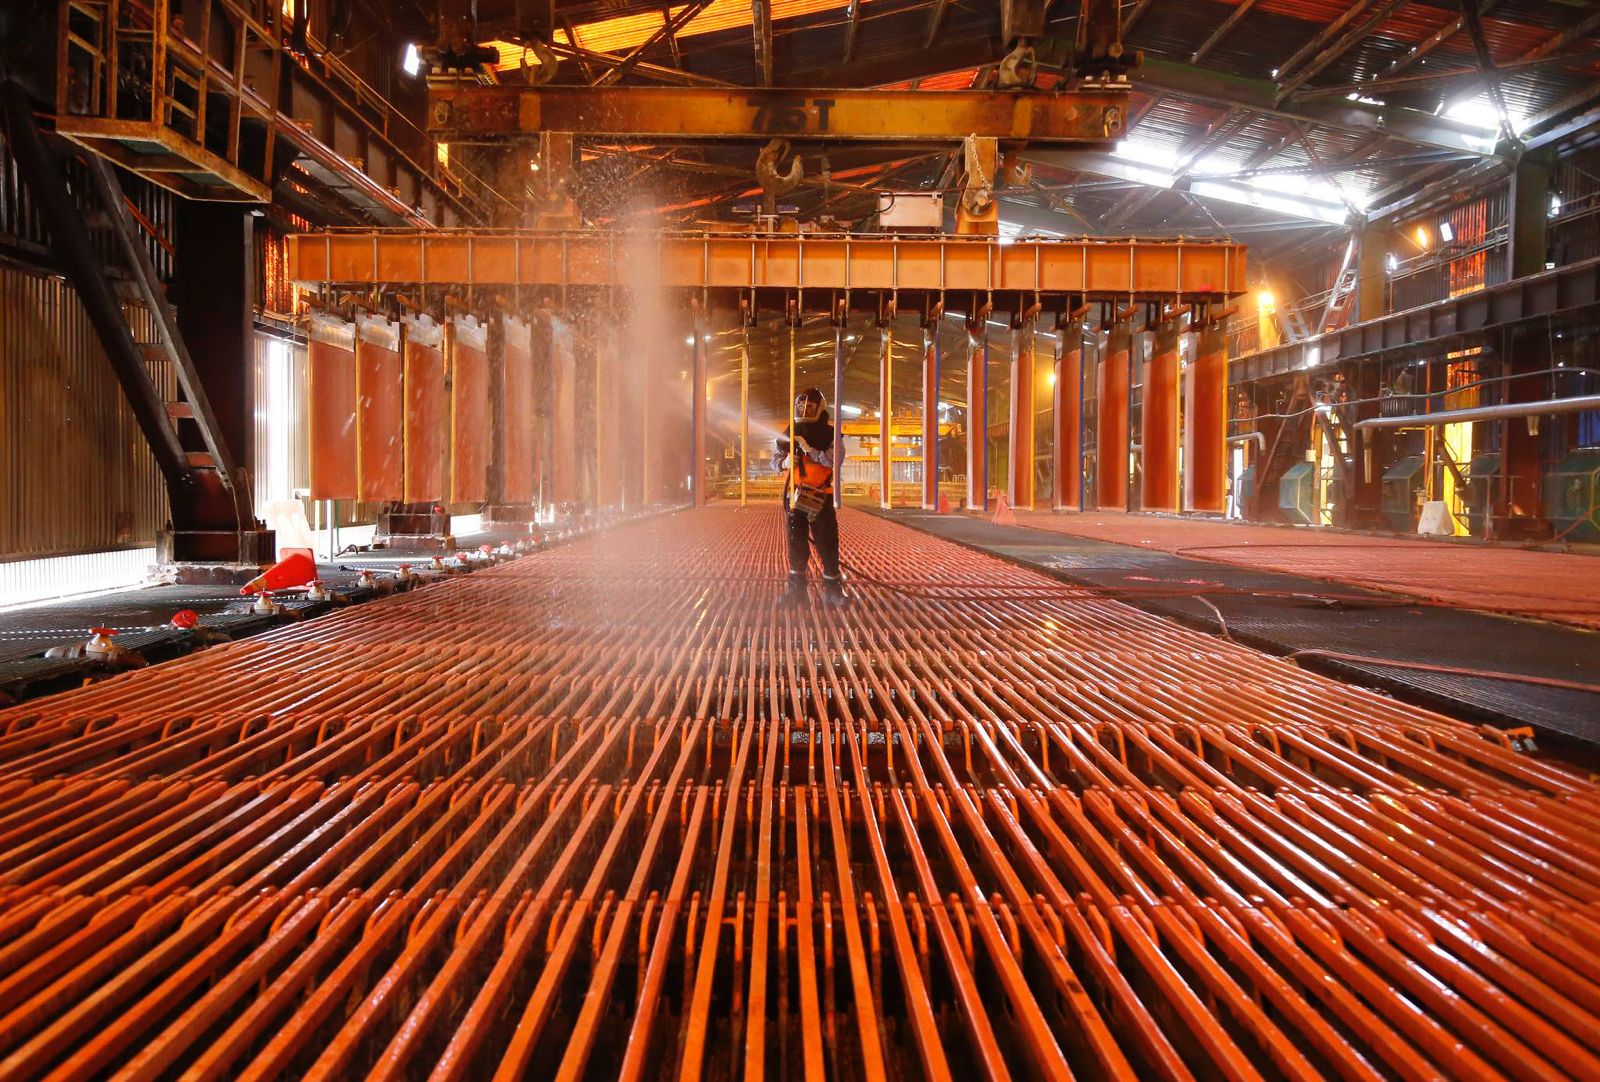
El Banco Mundial su proyección en el precio del cobre para 2027, esto es un 18% respecto a lo que estimaba en abril, situándola en 13,000 dólares por tonelada, cerca de 5.90 dólares por libra. La cifra apenas queda un 1.5% por debajo del promedio récord que el banco calcula para este 2026, en torno a los 13,200 dólares. Así, el mundo tendrá que acostumbrarse a un cobre caro por un buen tiempo.
La razón detrás de esa previsión es una suma de factores que aprietan por el lado de la oferta mientras la demanda encuentra nuevos motores. Las minas no logran seguir el ritmo. Chile, que produce cerca de una cuarta parte del cobre mundial, enfrenta restricciones operativas y una caída sostenida en las leyes del mineral, es decir, cada tonelada de roca extraída contiene menos cobre que antes. Indonesia arrastra interrupciones climáticas que han complicado la normalización de operaciones clave. Y la República Democrática del Congo, otro gigante, prohibió en agosto las exportaciones de concentrado de cobre y cobalto para forzar el procesamiento interno, una medida que, aunque tiene exenciones, añade ruido a un mercado ya tensionado.
Al mismo tiempo, la demanda tiene un perfil distinto al de ciclos anteriores. Ya no se trata solo de la construcción china o de la vieja infraestructura. El Banco Mundial pone el acento en las redes eléctricas y los centros de datos como los nuevos grandes consumidores de cobre. La transición energética, la electrificación del transporte y la expansión de la inteligencia artificial requieren cobre en cantidades que el sistema minero actual, con sus largos plazos de desarrollo y su concentración geográfica, no está en condiciones de entregar con la velocidad que el mercado querría.
No todo lo que brilla es cobre
El mismo informe del Banco Mundial traza un panorama desigual para el resto de las materias primas. El estaño y el zinc también recibieron revisiones al alza para 2027, aunque se espera que sus precios caigan respecto a los promedios de este año a medida que la oferta se normalice. El mineral de hierro, en cambio, sigue atrapado en la debilidad de la construcción china y el aumento de la oferta global, con una previsión de 95 dólares por tonelada seca para 2027, por debajo de los 98 dólares de este año. Y los metales de batería no escapan a la lógica del exceso de oferta: el litio y el cobalto cayeron un 13% y un 25% respectivamente en el tercer trimestre, golpeados por la reanudación de minas australianas, la reanudación de exportaciones de concentrado de Zimbabue y la preferencia del mercado por las baterías LFP, que no utilizan níquel ni cobalto. El níquel, de hecho, enfrenta una competencia estructural que difícilmente se revierta en el corto plazo.
Los metales preciosos también tienen su propia historia. El oro, que este año promedia alrededor de 4,600 dólares la onza, vería una moderación en 2027 hasta los 4,250 dólares, una caída del 7.6%, a medida que la demanda de inversión y las compras de los bancos centrales se enfríen desde los niveles actuales. La plata, más expuesta al ciclo industrial, caería un 11% hasta los 62 dólares la onza, en parte porque los fabricantes de paneles solares están sustituyendo plata por cobre en los contactos eléctricos para ahorrar costos.
Hay, sin embargo, un telón de fondo que atraviesa a todas estas previsiones: la volatilidad. El Banco Mundial advierte que, en periodos de estrés global, los precios de las materias primas se mueven cada vez más en bloque. Alrededor de un tercio de la volatilidad de un commodity se explica por shocks en otros mercados, y el cobre y la plata aparecen como puentes entre distintos segmentos. No es que un mercado cause el movimiento del otro, pero la interconexión es real y complica cualquier estrategia de cobertura o de inversión que mire solo el propio sector.
Para los productores, el escenario tiene una doble cara. Un cobre a 13,000 dólares es una bendición para los márgenes, pero también un recordatorio de que los costos energéticos no se quedan quietos. El Banco Mundial anticipa que el diésel y la electricidad seguirán presionando a la industria, y que un shock adicional en el suministro de energía podría empujar los precios de los metales aún más arriba mientras comprime la rentabilidad de quienes los producen. La conclusión es tan simple como incómoda: el cobre seguirá caro porque el mundo lo necesita y las minas no dan abasto. La pregunta, como casi siempre en este negocio, es quién podrá capitalizar esa escasez y quién se quedará mirando cómo el metal se encarece sin haber movido ficha a tiempo.

Email: [email protected]

Deja una respuesta