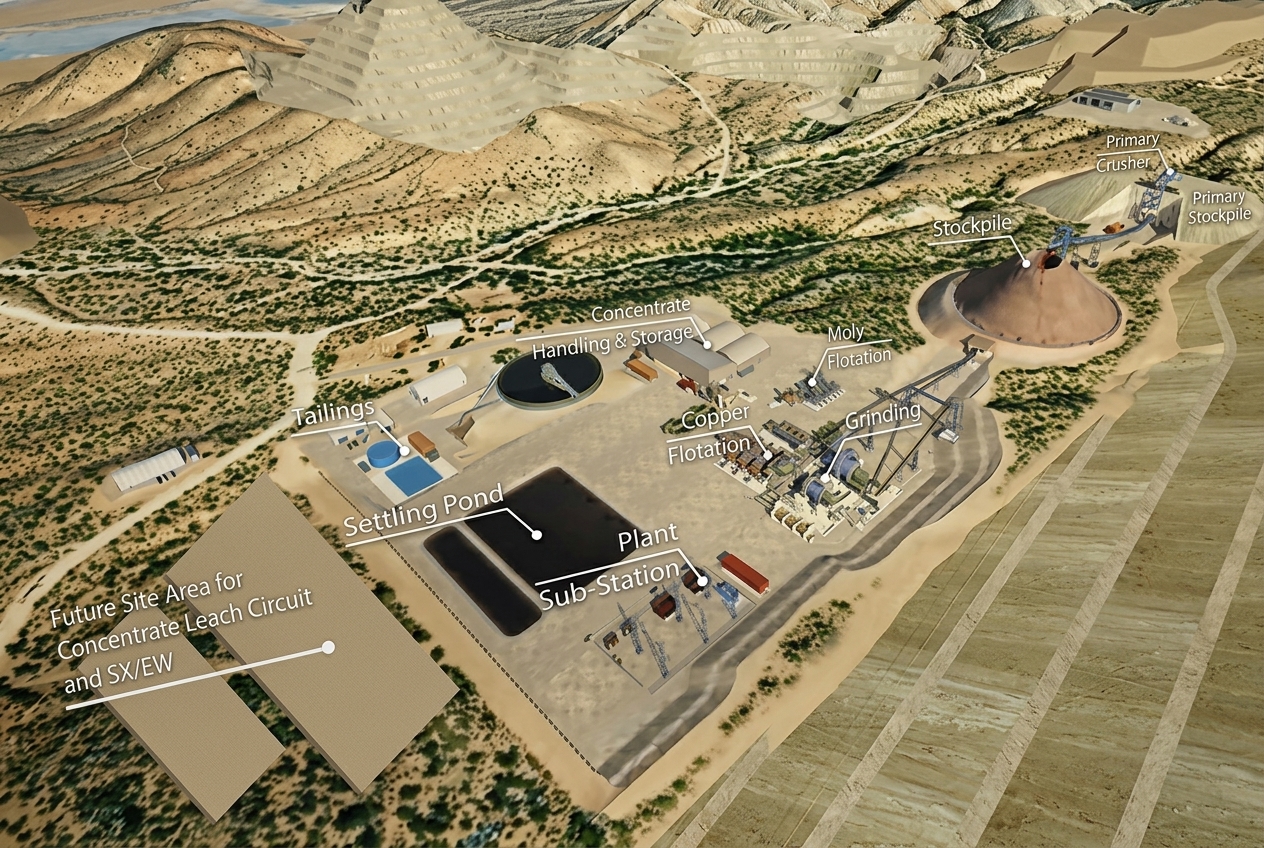
Plano general de la planta de Copper World (Foto: Hudbay Minerals Inc.)
Hudbay Minerals Inc. anunció los resultados del estudio de factibilidad definitivo y de los estudios de prefactibilidad relacionados con su proyecto Copper World, ubicado en Arizona, aproximadamente a 50 kilómetros al sureste de Tucson. Hudbay posee el 70% del proyecto y Mitsubishi Corporation, el 30%, en virtud de un acuerdo de empresa conjunta suscrito en enero de 2026.
Sobre la base de los resultados del estudio de factibilidad, ambas compañías aprobaron formalmente la decisión final de inversión para proceder con la construcción y el desarrollo del proyecto. La primera producción está prevista para el segundo semestre de 2029.
Copper World duplicaría la producción anual de cobre de Hudbay
El estudio de factibilidad proyecta una producción promedio de 102,000 toneladas de cobre anuales durante los primeros 10 años de operación, un incremento del 11% respecto de las 92,000 toneladas previstas en el estudio de prefactibilidad de 2023.
Los costos operativos de caja promedio se estiman en US$ 1.65 por libra de cobre durante los primeros 10 años. Con la incorporación de Copper World y otros proyectos de crecimiento, se espera que la producción anual consolidada de cobre de Hudbay aumente hasta aproximadamente 250,000 toneladas, duplicando sus niveles actuales.
Inversión inicial y financiamiento
El capital inicial de crecimiento se estima en US$ 2,070 millones, cifra que se reduce a US$ 1,840 millones después de descontar el depósito correspondiente al acuerdo de comercialización de metales preciosos.
El plan de financiamiento contempla una inversión inicial de capital de Mitsubishi de US$ 600 millones, un depósito de US$ 230 millones de Wheaton Precious Metals y aproximadamente US$ 650 millones en financiamiento mediante deuda a nivel del proyecto. Las contribuciones de capital adicionales de Hudbay y Mitsubishi se aplazarían hasta 2028.
Se espera que la participación de Hudbay en las aportaciones de capital sea de aproximadamente US$ 500 millones, menos del 25% del capital inicial de crecimiento. La compañía prevé financiar su participación con sus recursos disponibles y el flujo de caja generado por sus operaciones.
Dos escenarios de desarrollo
El estudio contempla dos alternativas:
Escenario base: considera una vida útil de mina de 15 años, utilizando reservas minerales y requiriendo permisos estatales y locales. Con un precio de largo plazo del cobre de US$ 5.00 por libra, el proyecto tendría un valor actual neto después de impuestos de US$ 1,200 millones y una tasa interna de retorno del 17%. Si el precio alcanza los US$ 6.00 por libra, el valor actual neto subiría a US$ 2,300 millones y la tasa interna de retorno, al 22%.
Escenario de extensión: contempla ampliar las operaciones a terrenos federales a partir del décimo año, sujeto a la obtención de los permisos correspondientes, y extender la vida útil de la mina a 37 años. Con un precio del cobre de US$ 5.00 por libra, el valor actual neto después de impuestos alcanzaría US$ 2,500 millones y la tasa interna de retorno sería del 19%. Con un precio de US$ 6.00 por libra, estos indicadores aumentarían a US$ 4,000 millones y 24%, respectivamente.
Expansión de la capacidad de procesamiento
El plan de desarrollo contempla una planta concentradora con capacidad inicial de 60,000 toneladas diarias. La ampliación prevista para el quinto año de operación elevaría esa capacidad a 90,000 toneladas diarias.
También se proyecta incorporar un sistema de trituración y transporte de mineral dentro de la mina (IPCC, por sus siglas en inglés), con una capacidad nominal de diseño de 100,000 toneladas diarias. Esta tecnología permitiría reducir la cantidad de camiones necesarios y disminuir las emisiones y los costos operativos.
La segunda fase incluye una planta de procesamiento de molibdeno, cuya inversión se estima en US$ 25 millones; el sistema IPCC, con US$ 242 millones; y la ampliación de la concentradora, con US$ 443 millones. Se prevé que estas inversiones posteriores sean financiadas con el flujo de caja generado por las operaciones.
Reservas minerales y beneficios económicos
Copper World cuenta con reservas minerales probadas y probables de 390 millones de toneladas, con una ley de cobre de 0.47%. En el escenario de extensión, los recursos minerales medidos e indicados podrían permitir una vida útil de hasta 37 años.
La compañía estima que el proyecto generará importantes beneficios para Arizona, incluidos entre US$ 1,100 millones y US$ 3,700 millones en impuestos totales en Estados Unidos, más de 1,000 empleos durante la construcción, 500 puestos de trabajo permanentes y hasta 3,000 empleos indirectos.
Otra oportunidad consiste en desarrollar una planta de lixiviación de concentrados para producir cátodos de cobre fabricados en Estados Unidos, destinados a la cadena nacional de suministro de minerales críticos. Esta instalación cuenta con permisos y trabajos de ingeniería avanzados, y podría aportar aproximadamente US$ 377 millones adicionales al valor actual neto después de impuestos del proyecto.
Declaraciones de los ejecutivos
Peter Kukielski, director ejecutivo de Hudbay, señaló que la aprobación representa un hito importante para la compañía, Mitsubishi y el sector cuprífero estadounidense. Destacó el potencial de Copper World para incrementar la producción, mantener costos competitivos y consolidar un distrito cuprífero en Arizona.
Eugene Lei, presidente y director financiero de Hudbay, afirmó que la decisión conjunta de inversión abre el camino hacia la producción en el segundo semestre de 2029 y permite avanzar con una estructura de financiamiento que limita la aportación inicial de Hudbay.
Por su parte, Taro Abe, director de Operaciones de la División de Minerales Críticos del Grupo de Recursos Minerales de Mitsubishi, sostuvo que la decisión marca el inicio de una nueva etapa para la empresa conjunta y destacó la importancia estratégica del proyecto para el crecimiento de Mitsubishi y el abastecimiento de cobre en Estados Unidos.
Aspectos técnicos y regulatorios
El proyecto contempla una operación minera convencional a cielo abierto, con extracción mediante palas y camiones, además de una planta de flotación para producir concentrados de cobre y molibdeno.
Hudbay informó que ha obtenido los principales permisos necesarios para la construcción y las operaciones iniciales bajo el escenario de una concentradora de 60,000 toneladas diarias. La expansión hacia terrenos federales, prevista en el escenario de extensión, dependerá de la obtención de autorizaciones adicionales.
La empresa presentará el informe técnico correspondiente conforme al Instrumento Nacional 43-101 de Canadá, que recogerá los resultados del estudio de factibilidad definitivo y sustituirá al estudio de prefactibilidad de 2023 como documento técnico vigente del proyecto.
Fuente: Comunicado oficial de Hudbay Minerals sobre Copper World.
Email: [email protected]
Deja una respuesta