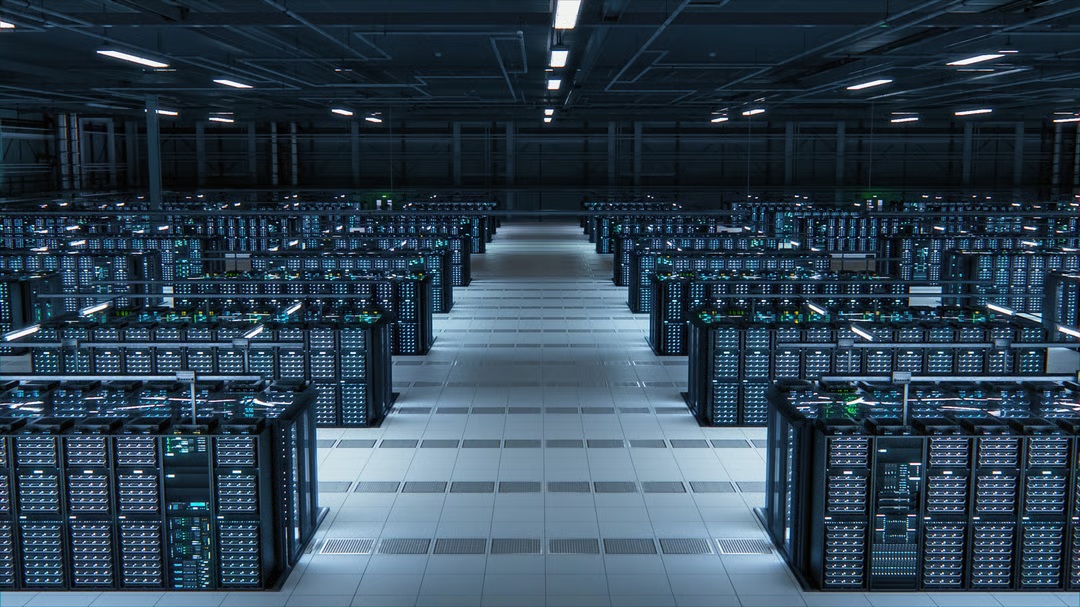
Centro de Datos (Foto: Getty Images)
La Cumbre Global de Líderes Financieros de Inversión 2026, celebrada esta semana en Hong Kong, dejó ver que de un lado, los gigantes de la gestión de activos miran con recelo el auge inversor en inteligencia artificial. Del otro, los banqueros de inversión ven en ese mismo boom una oportunidad histórica de financiación que podría alcanzar cifras de dos dígitos en billones de dólares.
Mientras el índice tecnológico de referencia acumula vaivenes que ya han puesto nerviosos a más de un gestor, los ejecutivos de los principales bancos de inversión insistieron en que el ciclo apenas comienza. La discusión ya no es si la IA transformará la economía, sino quién pagará la factura y si los retornos estarán a la altura de las expectativas.
El bando de los cautelosos
Emmanuel Roman, consejero delegado de PIMCO, fue el más explícito. Calculó que la financiación vinculada a la IA podría alcanzar los 10 billones de dólares en los próximos cinco años, una cifra que, en sus palabras, “en algún momento será demasiado”. Para ponerlo en perspectiva, ese monto se acerca al tamaño del mercado de bonos del Tesoro de Estados Unidos, que ronda los 12 billones. Roman advirtió que el desplome podría desencadenarse por varios frentes: un repunte de las tasas de interés en Estados Unidos, una escalada bélica en Oriente Medio o una nueva crisis en la eurozona. Su postura no es de pesimismo absoluto, pero sí de cautela extrema. «En algún momento habrá una recesión, y entonces las cosas se romperán», sentenció.
John Connaughton, presidente de Bain Capital, se sumó a la advertencia. Reconoció que algunos activos vinculados a la IA ya cotizan a valoraciones muy altas y que la pregunta clave es si los inversores lograrán retornos acordes con esos precios. Jenny Johnson, consejera delegada de Franklin Templeton, aportó un matiz estructural: los proveedores de servicios en la nube a hiperescala, que antes eran negocios con bajas necesidades de capital, se han convertido en empresas intensivas en capital. Ese cambio de modelo, sostuvo, podría haber estirado demasiado el ciclo de inversión.
La lista de escépticos incluye a Howard Marks, de Oaktree Capital, quien calificó la IA como una de las operaciones más concurridas del mercado. Para Marks, la reciente caída de las acciones tecnológicas está obligando a los inversores a revisar riesgos que antes daban por sentados. No es un rechazo a la tecnología, sino una llamada de atención sobre el precio que se está pagando por ella.
El bando de los optimistas
Al otro lado de la mesa, los banqueros de inversión defendieron su posición con argumentos igual de contundentes. Ted Pick, consejero delegado de Morgan Stanley, proyectó que el gasto acumulado en IA podría situarse entre los 10 y los 15 billones de dólares en la próxima década. Pick no solo ve una oportunidad de financiación, sino una transformación económica comparable al nacimiento de internet. Sin embargo, también lanzó una advertencia que resonó en la sala: ese volumen de capital podría desplazar la financiación de proyectos corporativos ajenos a la IA. En otras palabras, el dinero fluirá hacia la inteligencia artificial, pero no será infinito para todos los demás sectores.
David Solomon, consejero delegado de Goldman Sachs, se mostró alineado con esa visión. Aseguró que la demanda de financiación para operaciones vinculadas a la IA sigue siendo «muy robusta» y que los mercados de capitales están respondiendo. Solomon reconoció que el desarrollo de un superciclo tecnológico nunca es lineal y que habrá volatilidad, pero insistió en que los inversores siguen enfocados en la trayectoria de la demanda y en la capacidad de cómputo. Su pronóstico para los próximos 12 a 24 meses es de una actividad de financiación intensa.
El trasfondo que no se ve
Detrás de las declaraciones públicas hay un dato que alimenta la preocupación del bando cauteloso. Los grandes hiperescaladores —Alphabet, Amazon, Meta y Microsoft— han recurrido a la deuda para sostener el ritmo de inversión. Solo en lo que va de año, estas cuatro compañías han emitido bonos por 214,000 millones de dólares, una cifra muy superior a los 83,000 millones del año anterior. Algunos analistas, como el premio Nobel Paul Krugman, advierten que esa fuente de financiación podría secarse y provocar un ajuste abrupto en los proyectos de centros de datos. El debate, por tanto, no es solo sobre la valoración de las acciones, sino sobre la sostenibilidad del endeudamiento que sostiene la infraestructura.
Lo que está en juego
La división en Wall Street no se resolverá en una sola cumbre. Los gestores de activos miran el corto y medio plazo, con la vista puesta en los tipos de interés, la geopolítica y la capacidad real de las empresas para convertir las promesas de la IA en flujos de caja. Los banqueros, en cambio, operan con un horizonte más largo y confían en que el mercado de capitales sabrá absorber la demanda. Ambos bandos tienen datos a su favor. Ambos también tienen razones para la preocupación.
La conclusión que emerge de Hong Kong es que la IA ya no es solo una historia de innovación tecnológica. Es, sobre todo, una historia de financiación. Y como toda historia de financiación, su desenlace dependerá de algo tan simple y tan difícil de predecir como la confianza de los inversores.
(Con información de Bloomberg)

Email: [email protected]

Deja una respuesta